Ende September stellt die Berliner Reservierungsplattform Quandoo nach elf Jahren und mehr als 260 Millionen Euro aufgelaufenem Verlust ihren Betrieb ein. Fast zeitgleich meldet der Münchner HR-Anbieter Personio sein erstes profitables Quartal – nach drei Entlassungsrunden, aber vor einer neuen Wachstumsphase. Beide Fälle beantworten dieselbe Frage nur unterschiedlich: Es geht nie darum, ob ein Startup wächst, sondern wovon es sich das leisten kann.
Auf einen Blick
- 260 Mio. €: Aufbaukosten von Quandoo bis Ende 2023 – verkauft wurde die Plattform 2015 für 198,6 Mio. €
- 117 vs. 167: Startup-Insolvenzen in Deutschland H1 2026 vs. H1 2025 – während die Firmenpleiten der Gesamtwirtschaft um 15,8 % stiegen
- 15 % / 74 %: Anteil von 55 börsennotierten SaaS-Firmen, die die „Rule of 40″ auf EBITDA-Basis schaffen / Bewertungsaufschlag für die, die sie auf Cashflow-Basis schaffen
- 58 %: Anteil des deutschen Wagniskapitals, der in Q1 2026 in KI-Startups floss (Vorjahresdurchschnitt: 43 %)
- 5,3 Mrd. €: Risikokapital für deutsche Startups in H1 2026 (+14 %), verteilt auf 11 % weniger Finanzierungsrunden
Quellen: deutsche-startups.de (10.06.2026), Startbase (2026), Aventis Advisors (06.05.2026), KfW Research (04.05.2026), EY Startup-Barometer (Juli 2026). Stand: September 2026.
117 Startups meldeten im ersten Halbjahr 2026 in Deutschland Insolvenz an – nach 167 im gleichen Zeitraum des Vorjahres. Gleichzeitig stieg die Zahl der Firmenpleiten in der deutschen Gesamtwirtschaft um 15,8 Prozent. Die Szene stirbt also nicht öfter. Sie stirbt gezielter. Wer 2026 noch mit dem alten Playbook wächst – Umsatz um jeden Preis, Profitabilität als Aufgabe für später –, trifft auf ein Kapitalumfeld, das genau das nicht mehr honoriert.
Elf Jahre Wachstum ohne Enddatum
Die 2012 gegründete Berliner Reservierungsplattform Quandoo gehörte seit 2015 dem japanischen Konzern Recruit Holdings, der damals 198,6 Millionen Euro für das Unternehmen zahlte. Bis Ende 2023 hatte der Aufbau bereits mehr als 260 Millionen Euro gekostet. 2024 lag der Jahresfehlbetrag bei 23,8 Millionen Euro, nach 22,3 Millionen im Jahr davor – Verluste, die trotz etabliertem Produkt und finanzstarkem Eigentümer nie kleiner wurden. Im Juni kündigte das Unternehmen an, den Betrieb Ende September einzustellen. Man spreche von einer „geschäftlichen Entscheidung“, teilte das Team mit, wie deutsche-startups.de berichtete.
Quandoo steht 2026 nicht allein da. Das Hamburger HR-Unternehmen Joblift erwirtschaftete 2023 nur noch 10,5 Millionen Euro Umsatz, nach 16 Millionen im Jahr zuvor, bei einem Jahresfehlbetrag von 6,4 Millionen – und ging im Frühjahr in die Insolvenz, nach insgesamt rund 28 Millionen Euro Kapitaleinsatz seit der Gründung 2015. Auch das Berliner MedTech-Startup Caresyntax und das Musikunternehmen Native Instruments schlitterten in diesem Jahr in die Insolvenz, jeweils nach Jahren mit zweistelligen Millionenfinanzierungen. Das Muster wiederholt sich: Kapital ersetzt Kundennutzen so lange, bis das Kapital ausgeht.
Die Zahl, die 2026 über Bewertungen entscheidet
Was den Unterschied zwischen Wachstum und profitablem Wachstum inzwischen misst, ist keine Bauchentscheidung mehr, sondern eine feste Kennzahl: die Rule of 40 – eine aus dem US-Beteiligungsgeschäft stammende Faustregel, wonach Umsatzwachstum und Gewinnmarge addiert mindestens 40 ergeben sollten. Eine Analyse von Aventis Advisors über 55 börsennotierte SaaS-Unternehmen zeigt, wie selten das gelingt: Nur acht der 55 Firmen, 15 Prozent, erreichen die Schwelle auf Basis der EBITDA-Marge – des operativen Gewinns im Verhältnis zum Umsatz. Auf Basis des freien Cashflows sind es immerhin 25, also 46 Prozent.
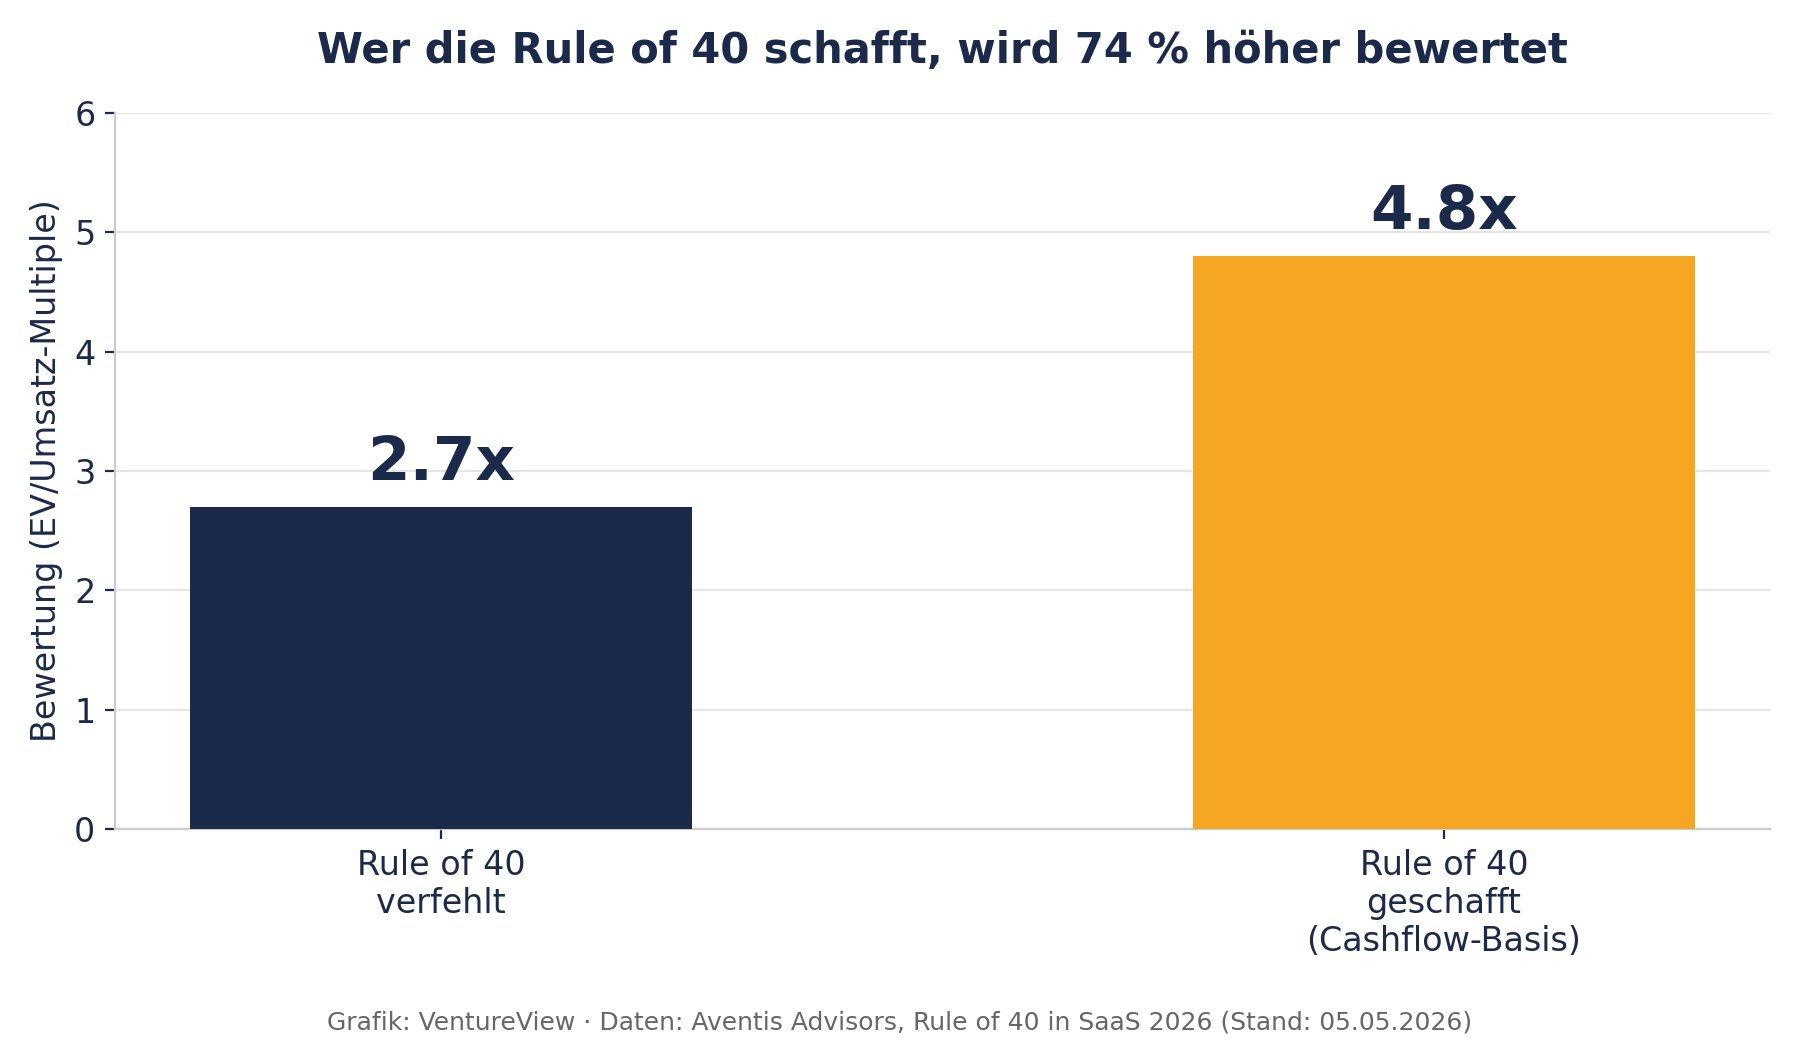
Wie stark die Wahl der Kennzahl das Bild verzerrt, zeigt der Fall CrowdStrike: minus ein Prozent EBITDA-Marge, aber 33 Prozent Marge beim freien Cashflow – ein und dasselbe Unternehmen fällt auf dem einen Maßstab glatt durch und landet auf dem anderen unter den Top 5 der gesamten Stichprobe. Der Grund sind aktienbasierte Vergütungen, die die Bilanz belasten, aber keinen Cent Cash kosten. Für Anleger bleibt trotzdem eine klare Botschaft: Firmen, die die Rule of 40 auf Cashflow-Basis reißen, werden im Schnitt mit dem 4,8-Fachen ihres Umsatzes bewertet, Firmen, die sie verfehlen, nur mit dem 2,7-Fachen. Ein Aufschlag von 74 Prozent für exakt dieselbe Wachstumsgeschichte, nur mit einem tragfähigen Fundament darunter. Für einen Gründer mit fünf Millionen Euro Jahresumsatz heißt das konkret: 25 Prozent Wachstum bei 15 Prozent Marge sind heute mehr wert als 60 Prozent Wachstum bei minus 20 Prozent Marge – auch wenn Letzteres im Pitch Deck beeindruckender aussieht. Bemerkenswert am Rande: Kein einziges deutsches, österreichisches oder Schweizer Unternehmen taucht in der 55er-Stichprobe auf – nicht, weil der DACH-Raum keine relevanten SaaS-Firmen hätte, sondern weil kaum eine davon je an eine große Börse gegangen ist.
„Das erste profitable Quartal ist ein wichtiger Meilenstein für Personio. Es bedeutet, dass wir unsere Innovationsagenda aus der eigenen Stärke des Geschäfts finanzieren können – unabhängig von externen Kapitalzyklen.“ (aus dem Englischen übersetzt)
Hanno Renner, CEO und Mitgründer, Personio
Was profitables Wachstum tatsächlich kostet
Der Gegenentwurf zu Quandoo sitzt in München. Personio, Anbieter von HR-Software für den Mittelstand, meldete am 22. April 2026 offiziell sein erstes profitables Quartal. Der Weg dorthin war nicht schmerzfrei: Im Oktober 2025 strich das Unternehmen 165 Stellen, rund zehn Prozent der Belegschaft, und schloss sein New Yorker Büro, um sich wieder auf Europa zu konzentrieren – bereits die dritte größere Entlassungsrunde innerhalb von anderthalb Jahren, wie die Wirtschaftswoche berichtete.
Was danach kam, ist die eigentliche Pointe. Personio zählt heute 16.000 Kunden mit mehr als 1,5 Millionen erfassten Mitarbeitenden, die Payroll-Sparte wächst um 80 Prozent im Jahresvergleich auf über 1.500 Kunden, und am selben Tag der Profitabilitätsmeldung übernahm das Unternehmen das Münchner Recruiting-KI-Startup aurio. Profitabilität war hier keine Bremse fürs Wachstum, sondern die Voraussetzung dafür, dass Wachstum wieder aus eigener Kraft finanziert wird statt aus der nächsten Runde.
Die Gegenperspektive: Nicht jede Ausnahme ist ein Gegenbeweis
Ein Einwand bleibt berechtigt: Ausgerechnet dort, wo 2026 das meiste Kapital hinfließt, gilt die Rule of 40 kaum. Laut KfW Research flossen im ersten Quartal 2026 bereits 58 Prozent des gesamten deutschen Wagniskapitals in KI-Startups, deutlich mehr als die 43 Prozent im Durchschnitt des Gesamtjahrs 2025. Investoren finanzieren dort bewusst Verluste, weil der Aufbau von Recheninfrastruktur und Modellen mehrjährige Zyklen verlangt, die sich erst spät amortisieren. Der Effekt drückt laut Branchenanalysen die EBITDA-Margen selbst gesunder Softwarefirmen aktuell um 10 bis 15 Prozentpunkte – ein Umstand, der die Rule of 40 als Messlatte für diese Kategorie vorübergehend verzerrt, nicht ungültig macht.
Der Unterschied zu Quandoo bleibt trotzdem fundamental. KI-Investoren finanzieren einen erwarteten, mehrjährig terminierten Weg zur Marge. Quandoo finanzierte elf Jahre lang ein Versprechen ganz ohne Zieldatum. Verzögerte Profitabilität ist eine Strategie. Aufgeschobene Profitabilität ohne Enddatum ist ein Symptom.
Der erste öffentliche Test kommt aus dem eigenen Land
Für die deutsche Startup-Szene bedeutet das eine nüchterne Neuvermessung, keine Katastrophe. Laut EY Startup-Barometer sank die Zahl der Finanzierungsrunden in H1 2026 auf 354, elf Prozent weniger als im Vorjahr, während das Gesamtvolumen auf 5,3 Milliarden Euro stieg. Diese Konzentration auf weniger, aber tragfähigere Wetten war schon beim deutschen VC-Markt insgesamt zu beobachten – mehr Geld auf weniger Runden ist kein Widerspruch, sondern Vorsicht mit Ansage. Wachstum kann man kaufen. Profitables Wachstum nicht.
Einen ersten öffentlichen Test dafür liefert ausgerechnet der DACH-Raum selbst: Celonis, nach eigenen Angaben seit einiger Zeit profitabel bei mehr als verdoppeltem Umsatz von rund zwei Milliarden Dollar, plant für die zweite Jahreshälfte 2026 den Börsengang zu einer Bewertung von 11 bis 13 Milliarden Dollar. Gelingt er, wäre es die erste Gelegenheit, ein deutsches Softwareunternehmen direkt neben Salesforce und Shopify in dieselbe Rule-of-40-Tabelle einzusortieren – und öffentlich zu prüfen, ob profitables Wachstum hierzulande tatsächlich den Aufschlag wert ist, den die Zahlen ihm weltweit zusprechen.
Der VentureView Brief: Das Wichtigste aus Startups, Wirtschaft und Politik – einmal pro Woche, in fünf Minuten. Jetzt kostenlos abonnieren.
Bleib informiert – kostenlos direkt in dein Postfach. VentureView schickt dir die wichtigsten Startup- und Wirtschaftsthemen, bevor sie jeder kennt.