Am 22. Oktober 2026 kam ein Zürcher Startup aus dem Stealth-Modus und hatte 30 Millionen Dollar dabei. Enact Intelligence wurde im März 2026 gegründet, beschäftigt zwölf Menschen, nennt öffentlich keinen einzigen Kunden und hat keine Leistungsdaten vorgelegt. Trotzdem ist das laut Dealroom die größte Pre-Seed-Runde, die je ein Schweizer Startup eingesammelt hat – und sie liegt im obersten Prozent aller globalen Seed-Runden der vergangenen 48 Monate.
Auf einen Blick
- 30 Mio. USD – Pre-Seed-Runde von Enact Intelligence, Zürich, bekannt gegeben am 22. Oktober 2026; rund 27 Millionen Euro
- 12 – Mitarbeitende zum Zeitpunkt der Runde, mit Stationen bei Google DeepMind, 1X, Amazon Robotics, Helsing und Physical Intelligence
- März 2026 – Gründungsmonat; die Runde kommt nach rund sieben Monaten Firmengeschichte
- 155,8 Mio. CHF – Risikokapital, das im ersten Halbjahr 2026 insgesamt in den Kanton Zürich floss: der tiefste Wert seit 2018
- 24.800 – neu installierte Industrieroboter in Deutschland im Jahr 2025, acht Prozent weniger als im Vorjahr
Quellen: Dealroom (22.10.2026), Inside IT (22.10.2026), Trending Topics (22.10.2026), Swiss Venture Capital Report via finews.ch (14.07.2026), IFR World Robotics 2026 (24.09.2026).
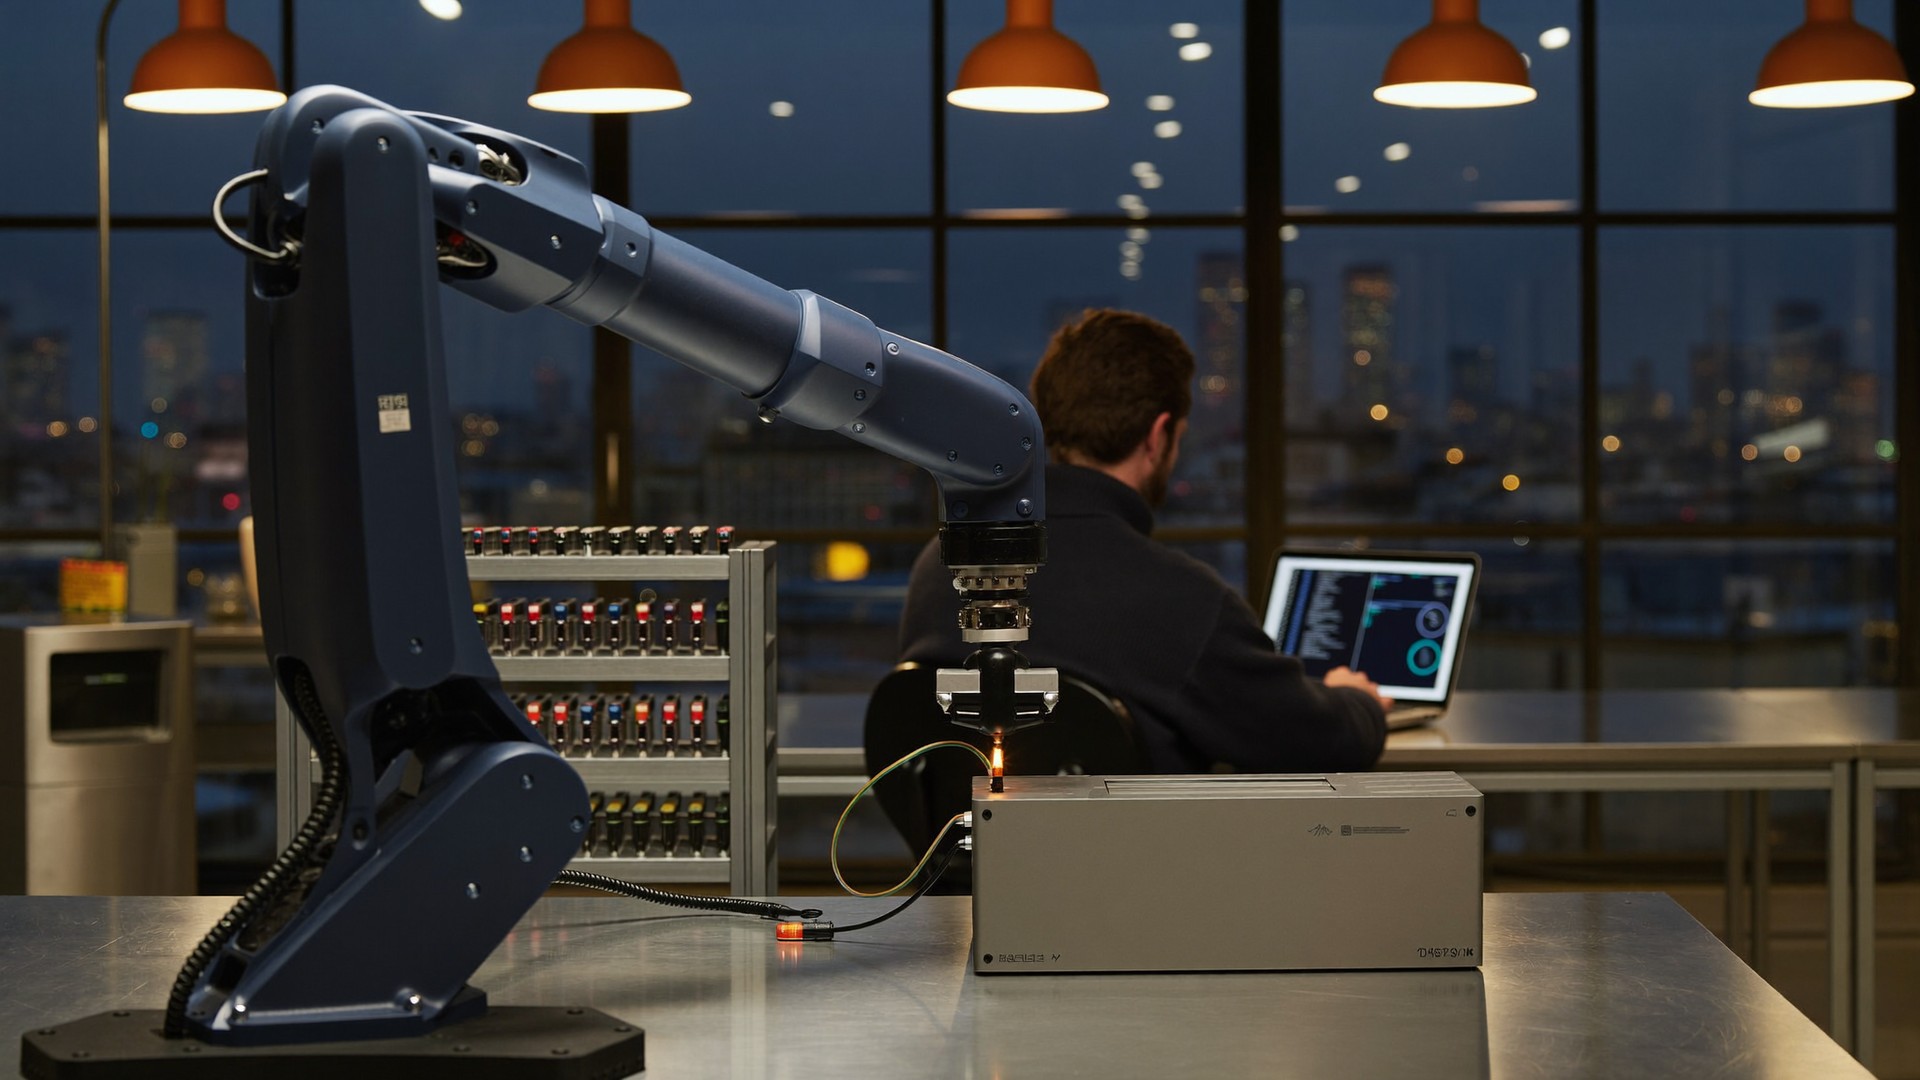
Was Enact verspricht, lässt sich in einem Satz sagen: Roboter, die nicht nur sehen, sondern fühlen. Heutige Industrieroboter arbeiten über Kameras und vorprogrammierte Bahnen. Das funktioniert, solange jedes Teil exakt dort liegt, wo es liegen soll. Sobald ein Kabel steckt statt sitzt, eine Dichtung schief aufliegt oder eine Schraube nicht greift, merkt der Roboter das nicht – er merkt gar nichts. Genau diese letzten Zentimeter der Montage macht bis heute ein Mensch.
Was Enact baut – und warum Kameras nicht reichen
Enact baut dafür nicht Software für fremde Roboter, sondern eigene Aktuatoren und Sensoren. Die Firma beschreibt ihre Architektur laut Trending Topics in zwei Teilen: ein „Nervensystem“, das Kräfte über den gesamten Körper bis in die Fingerspitzen misst, und ein „Cortex“, der diese Signale interpretiert und die Bewegung steuert. Das Ganze soll formfaktor-unabhängig sein – vom einzelnen Roboterarm bis zum Humanoiden. Bestehende KI-Modelle, etwa Videomodelle, werden adaptiert, um daraus Bewegungen zu erzeugen.
Gründer und CEO Manuel Yves Galliker fasst das Prinzip gegenüber Inside IT so zusammen: „Unsere Roboter lernen, indem man es ihnen vormacht, und sie spüren, ob ein Teil sitzt.“ Das ist der kommerzielle Kern. Wer einem Roboter eine Aufgabe vormachen kann, statt sie zu programmieren, senkt die Einrichtungskosten pro Variante – und damit die Losgröße, ab der sich Automatisierung überhaupt rechnet.
Die ersten Anwendungen, die Enact nennt, sind entsprechend unspektakulär: Endmontage in kleinen Stückzahlen. Stecker, Clips, Schrauben. Gespräche laufen nach Unternehmensangaben mit europäischen Industriebetrieben aus Fertigung, Infrastruktur, Handel und Lebensmittelverarbeitung. Ausgelieferte Roboter bei einem zahlenden Kunden gibt es bislang nicht.
Warum 30 Millionen fließen, bevor ein Kunde zahlt
Die Investorenliste erklärt mehr als jede Produktbeschreibung. Angeführt wird die Runde von redalpine, Notion Capital und firstminute capital. Dazu kommen Business Angels, deren Namen in der Robotik Gewicht haben: Yann LeCun, langjähriger KI-Chef von Meta und heute Gründer von AMI Labs, Mistral-Mitgründer Arthur Mensch und Andrew Lonsberry, Gründer des US-Schweißroboter-Herstellers Path Robotics.
Das Team ist das zweite Argument. Galliker hat an der ETH Zürich studiert und laut Trending Topics beim Humanoiden-Hersteller 1X das Team geführt, das dem Roboter NEO das Laufen beibrachte; danach arbeitete er bei Physical Intelligence. Die übrigen elf kommen aus Google DeepMind, 1X, Amazon Robotics, Helsing und Physical Intelligence. Philip Kneis, der die Investition bei redalpine verantwortete, ist direkt ins Unternehmen gewechselt und verantwortet dort das Wachstum.
Man kann das zynisch lesen – ein Lebenslauf-Deal – oder präzise: In Hardware-Robotik ist die teuerste Phase die vor dem ersten Kunden. Eigene Aktuatoren zu entwickeln, zu fertigen und mit einem Modell zu koppeln, dauert Jahre und lässt sich nicht in Sprints abarbeiten. Wer so etwas mit einer klassischen Pre-Seed von einer Million baut, ist nach achtzehn Monaten fertig – im falschen Sinn. Dieselbe Logik stand hinter Deutschlands bislang größter Seed-Runde: 55 Millionen Dollar für microagi, ebenfalls vor dem Markteintritt.
Die Gegenprobe liefert ein Blick auf die Kapitaldisziplin in der Hardware: HyImpulse hat 350 Millionen Euro Auftragsbuch bei 125 Millionen Euro Kapital aufgebaut – also Nachfrage vor Kapital. Enact macht es genau umgekehrt. Beides kann funktionieren. Nur ist der zweite Weg der, bei dem du keine zweite Chance hast, falls die Technik nicht hält.
Zürich ist gerade der unwahrscheinlichste Ort für diese Runde
Der Standort ist kein Zufall, aber er ist auch kein naheliegender Vorteil. Enact sitzt bewusst in Zürich, weil sich rund um die ETH ein Robotik-Cluster gebildet hat und potenzielle Industriekunden in Reichweite liegen. Mimic Robotics aus Zürich sammelte nach Daten von Dealroom im November 2025 16 Millionen Dollar für Roboterhände ein, Gravis Robotics im Dezember 2025 23 Millionen und im August 2026 eine Series A über 200 Millionen Dollar von SoftBank.
Gleichzeitig ist der Schweizer Kapitalmarkt dünner geworden. Laut dem Swiss Venture Capital Report, zitiert von finews.ch, flossen im ersten Halbjahr 2026 1,25 Milliarden Franken in Schweizer Startups – 15,5 Prozent weniger als im Vorjahr und rund die Hälfte des Niveaus von 2022, als 163 Runden über 2,58 Milliarden Franken zustande kamen. Die Zahl der Runden blieb mit 123 praktisch konstant; es ist also nicht so, dass weniger finanziert würde, sondern dass pro Runde weniger ankommt.
Zwei Zahlen aus demselben Bericht ordnen Enact ein. Erstens: In den Kanton Zürich flossen im ersten Halbjahr 155,8 Millionen Franken, der tiefste Wert seit 2018. Eine einzelne Runde über 30 Millionen Dollar entspricht einem erheblichen Anteil dessen, was der gesamte Kanton in sechs Monaten eingesammelt hat. Zweitens: Hardware-Startups erhielten über 324 Millionen Franken – ein Rekord, mehr als 60 Prozent über jedem anderen Halbjahr. Das Geld verschwindet nicht aus der Schweiz, es verschiebt sich von Software und Biotech in Maschinen.
Der Markt, auf den Enact zielt, schrumpft gerade
Das größte Risiko dieser Wette steht nicht in der Pressemitteilung, sondern in der Branchenstatistik. Laut dem World-Robotics-Bericht der International Federation of Robotics vom 24. September 2026 wurden in Deutschland 2025 genau 24.800 Industrieroboter neu installiert – acht Prozent weniger als im Vorjahr. Deutschland stellt damit zwar 41 Prozent aller EU-Neuinstallationen und liegt weltweit auf Platz fünf, aber die Richtung stimmt nicht: Die inländische Produktion fiel um 24 Prozent, die Exporte um 37 Prozent, und die Automobilindustrie, einst mit 40 Prozent Marktanteil der Treiber, ist 2025 auf 23 Prozent gefallen.
Genau hier liegt Enacts eigentliche These. Die IFR sieht das Wachstumspotenzial ausdrücklich im Mittelstand – über flexiblere, günstigere Roboter und Robot-as-a-Service-Modelle. Nach Enacts eigenen Angaben setzen 4,6 Prozent der kleinen und mittleren Unternehmen in Deutschland Roboter ein, gegenüber 24 Prozent der großen. Diese Lücke ist der Markt. Sie existiert nicht, weil Mittelständler Automatisierung ablehnen, sondern weil sich eine Anlage für dreißig Varianten à zweihundert Stück bisher nicht rechnet. Dieselbe Mechanik haben wir an anderer Stelle beschrieben: Der deutsche Mittelstand automatisiert längst – nur leise und selten dort, wo die Debatte hinschaut.
Gallikers Formel dafür ist der beste Satz der ganzen Runde: „China gewinnt über Stückzahl, wir gewinnen über Varianz.“ Das ist keine Patriotismus-Rhetorik, sondern eine Positionierungsentscheidung. Wer gegen asiatische Massenfertigung bei standardisierten Zellen antritt, verliert über den Preis. Wer die Nische besetzt, in der jede Aufgabe anders aussieht, konkurriert nicht mehr im selben Markt. Diese Lücken-Strategie ist kein Einzelfall – Parloa und Black Forest Labs gewinnen nach demselben Muster gegen deutlich größere Gegner.
Was dagegen spricht
Drei Dinge solltest du bei dieser Geschichte mitdenken, bevor du sie als Blaupause liest.
Erstens ist bisher nichts überprüfbar. Enact hat keine Leistungsdaten, keine Kunden und keine Preise veröffentlicht. Alles, was über die Technik bekannt ist, stammt vom Unternehmen selbst. Eine Pre-Seed-Runde ist eine Wette auf Menschen, nicht auf Zahlen – und wird in der Berichterstattung regelmäßig als Beweis behandelt, obwohl sie keiner ist.
Zweitens ist das Feld voll und gut finanziert. Enact konkurriert mit Physical Intelligence in den USA sowie Neura Robotics, RobCo und Agile Robots in Europa. In derselben Woche sammelte das US-Unternehmen Eka Robotics laut Trending Topics 150 Millionen Dollar bei einer Bewertung von 1,45 Milliarden Dollar ein. 30 Millionen sind für eine Pre-Seed viel. Für einen Hardware-Wettlauf sind sie wenig.
Drittens ist die Finanzierungslogik nicht übertragbar. Diese Runde wurde von Lebensläufen getragen, die sich nicht nachbauen lassen. Wer kein Team aus DeepMind und 1X mitbringt, bekommt kein Kapital vor dem Produkt – und sollte den umgekehrten Weg gehen. Dass in Deutschland mehr Geld auf weniger Wetten verteilt wird, verschärft genau das: Die wenigen, die finanziert werden, bekommen mehr als früher. Alle anderen bekommen nichts.
Was du daraus mitnimmst
Die verwertbare Lektion steckt nicht in der Summe, sondern in der Reihenfolge. Enact hat zuerst entschieden, in welchem Markt es nicht konkurrieren will – nicht gegen Stückzahl, sondern über Varianz –, und daraus abgeleitet, welche Technik es braucht und wie viel Kapital diese Technik vor dem ersten Kunden kostet. Die meisten Pitches laufen andersherum: erst die Technik, dann die Suche nach einem Markt, der dazu passt.
Für dich heißt das zwei konkrete Dinge. Wenn dein Produkt vor dem ersten Euro Umsatz jahrelange Entwicklung braucht, ist Fremdkapital keine Option, sondern die Bedingung – dann solltest du die Investorensuche nicht als letzten, sondern als ersten Schritt behandeln. Wenn dein Produkt das nicht braucht, ist eine Runde dieser Größe kein Vorbild, sondern eine teure Ablenkung. Die ehrliche Abwägung dazu steht hier: Bootstrapping vs. VC – was niemand dir vorher sagt.
Und die Zahl, auf die du im nächsten Jahr achten solltest, ist nicht die nächste Runde. Es ist der erste Industriebetrieb, der Enacts Roboter in der Endmontage laufen lässt und darüber öffentlich spricht. Bis dahin sind 30 Millionen Dollar ein Vertrauensvorschuss, kein Ergebnis.
Der VentureView Brief: Das Wichtigste aus Startups, Wirtschaft und Politik – einmal pro Woche, in fünf Minuten. Jetzt kostenlos abonnieren.
Bleib informiert – kostenlos direkt in dein Postfach. VentureView schickt dir die wichtigsten Startup- und Wirtschaftsthemen, bevor sie jeder kennt.