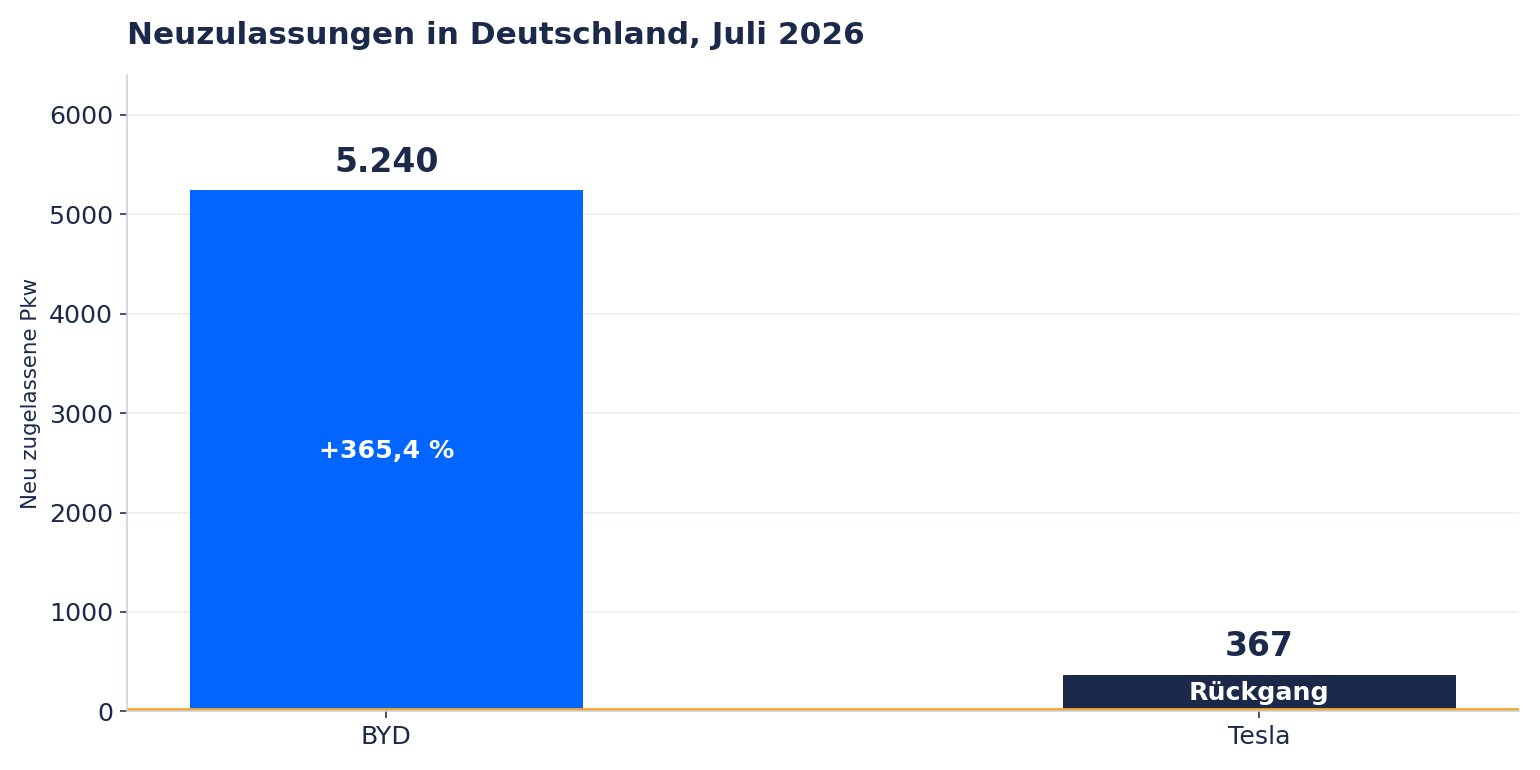
Disruption ist das meistbenutzte und am schlechtesten verstandene Wort der deutschen Gründerdebatte. Im Juli 2026 meldete das Kraftfahrt-Bundesamt 5.240 Neuzulassungen für BYD und 367 für Tesla – zwei Unternehmen, die beide seit Jahren als Disruptoren des Automarkts gelten. Nach der ursprünglichen Definition ist höchstens eines von beiden eines. Der Unterschied ist keine Wortklauberei, sondern entscheidet, welche Konkurrenten ein Unternehmen ernst nehmen muss.
Auf einen Blick
- 268.068 Pkw wurden im Juli 2026 in Deutschland neu zugelassen, 1,2 Prozent mehr als im Vorjahresmonat.
- 29,3 Prozent Marktanteil erreichten reine Elektro-Pkw – 78.609 Fahrzeuge, ein Plus von 61,7 Prozent.
- 2,0 Prozent Marktanteil hält BYD nach einem Zulassungsplus von 365,4 Prozent. Volkswagen bleibt mit 17,9 Prozent stärkste Marke, verliert aber 7,6 Prozent.
- 367 Neuzulassungen entfielen im gesamten Monat auf Tesla.
- 9 Prozent der 77 von Clayton Christensen angeführten Branchenfälle erfüllen nach einer Expertenbefragung alle vier Kernelemente seiner eigenen Theorie.
Quellen: Kraftfahrt-Bundesamt, Zulassungsstatistik Juli 2026 (veröffentlicht am 6. August 2026); Andrew A. King / Baljir Baatartogtokh, MIT Sloan Management Review, Herbst 2015.
Zwei Zahlen aus derselben Statistik
Das Kraftfahrt-Bundesamt veröffentlicht seine Monatszahlen ohne jeden Kommentar. In der Meldung für Juli 2026 steckte trotzdem eine Lektion in Wirtschaftstheorie. 268.068 neu zugelassene Pkw insgesamt, davon 78.609 reine Elektroautos – ein Rekordanteil von 29,3 Prozent nach einem Zuwachs von 61,7 Prozent. Der Antriebswechsel läuft also. Nur eben nicht zugunsten derer, die ihn seit einem Jahrzehnt ausrufen.
BYD steigerte seine Neuzulassungen um 365,4 Prozent und kam auf 2,0 Prozent Marktanteil. Tesla schaffte im gesamten Monat 367 Fahrzeuge. Volkswagen verlor 7,6 Prozent und blieb mit 17,9 Prozent dennoch die anteilsstärkste Marke im deutschen Markt, wie die KBA-Zulassungsstatistik für Juli 2026, aufbereitet von GoingElectric, ausweist.
Wer alle drei Entwicklungen mit demselben Wort beschreibt, benutzt es für drei grundverschiedene Vorgänge. Genau darin liegt das Problem. Disruption ist im deutschen Sprachgebrauch zum Synonym für „starker Wettbewerb“ geworden. In der ursprünglichen Bedeutung beschreibt der Begriff einen sehr spezifischen Mechanismus – und dieser Mechanismus liefert eine belastbare Antwort auf eine Frage, die jeder Unternehmer laufend beantworten muss: Welcher Konkurrent ist strukturell gefährlich, und welcher ist nur laut?
Die Definition von Disruption ist enger, als fast jeder annimmt
Der Harvard-Ökonom Clayton Christensen prägte den Begriff Mitte der Neunzigerjahre und entfaltete ihn 1997 in The Innovator’s Dilemma. Gemeint ist kein Angriff und kein Preiskampf, sondern ein Einstieg von unten. Ein kleiner Anbieter startet am unteren Rand des Marktes – oder im Nichtkonsum, also bei Kunden, die bisher überhaupt nicht kaufen – mit einem Produkt, das den etablierten Angeboten objektiv unterlegen ist. Dafür ist es billiger und einfacher zugänglich.
Der etablierte Anbieter ignoriert diesen Einstieg. Und zwar nicht aus Trägheit, sondern aus betriebswirtschaftlicher Vernunft: Das Segment hat niedrige Margen, die besten Kunden verlangen etwas anderes, und jede Ressource, die dorthin fließt, fehlt im lukrativen Kerngeschäft. Erst wenn der Angreifer sein Produkt so weit verbessert hat, dass es für die Mehrheitskunden ausreicht, kippt der Markt – dann allerdings schnell. Christensen nannte das den Zug nach oben: von der Randnische ins Zentrum.
Drei Bedingungen also: Einstieg unten oder im Nichtkonsum, anfangs unterlegene Leistung, schrittweiser Weg nach oben. Fehlt eine davon, liegt keine Disruption vor, sondern etwas anderes – womöglich ebenso gefährlich, aber mit anderer Logik.
Christensen selbst hat 2015 gemeinsam mit Michael Raynor und Rory McDonald in der Harvard Business Review nachgelegt und ausdrücklich festgehalten, dass Uber die Kriterien nicht erfüllt: Der Fahrdienst hat sich nie von unten hochgearbeitet, sondern von Beginn an Kunden bedient, die ohnehin Taxi fuhren. Auf Tesla trifft dasselbe zu. Der Einstieg erfolgte mit dem Roadster ganz oben, im sechsstelligen Preissegment, mit einem Produkt, das gerade nicht unterlegen sein sollte.
Ich hätte nie gedacht, dass das Wort „Disruption“ so viele Konnotationen hat, dass Leute eine Idee einfach biegen und benutzen, um zu rechtfertigen, was sie ohnehin tun wollten.
Clayton Christensen, Wirtschaftswissenschaftler an der Harvard Business School, im Gespräch mit HBR-Chefredakteur Adi Ignatius (Juni 2014), dokumentiert von der MIT Sloan Management Review
Der deutsche Lehrbuchfall heißt Trade Republic
Wer den Mechanismus im DACH-Raum in Reinform sehen will, muss nicht in die Automobilindustrie schauen, sondern nach Berlin. Trade Republic startete 2019 mit einer Ordergebühr von einem Euro und einer Zielgruppe, um die keine Sparkasse und keine Direktbank ernsthaft kämpfte: junge Menschen ohne Depot, ohne nennenswertes Vermögen, ohne Beratungsbedarf. Pro Kunde war in diesem Segment praktisch nichts zu verdienen. Es zu ignorieren war 2019 die rationale Entscheidung.
Dann kam der Zug nach oben. Ende 2023 erhielt das Unternehmen von der BaFin die Vollbanklizenz, verzinste Guthaben auf dem Verrechnungskonto und öffnete im September 2025 gemeinsam mit Apollo und EQT den Zugang zu Private Markets – also zu Beteiligungen, die zuvor Mindestanlagen im sechsstelligen Bereich voraussetzten. Inzwischen zählt Trade Republic nach eigenen Angaben über zehn Millionen Kunden in 18 europäischen Märkten und mehr als 150 Milliarden Euro verwahrtes Kundenvermögen. Anfang 2024 waren es vier Millionen Kunden und 35 Milliarden Euro.
Der entscheidende Punkt ist nicht die App. Er ist die Kostenstruktur. Eine Filialbank kann eine Ordergebühr von einem Euro nicht anbieten, ohne ihr eigenes Provisionsmodell zu zerlegen – dieselbe Leistung zum selben Preis wäre für sie strukturell defizitär. Die Verteidigung scheitert selten am Produkt. Sie scheitert an der Gewinn- und Verlustrechnung.
Gegenperspektive: Die Theorie erklärt weniger, als ihre Popularität nahelegt
Nun wäre es bequem, das Modell als Wahrheit zu behandeln. Die Empirie ist unbequemer. Andrew King und Baljir Baatartogtokh haben für die MIT Sloan Management Review im Herbst 2015 die 77 Branchenfälle nachgeprüft, die Christensen und sein Koautor Michael Raynor selbst als Belege anführen, und dazu 79 Branchenexperten befragt. Nur rund neun Prozent der Fälle erfüllten alle vier Kernelemente der Theorie.
Noch aufschlussreicher ist ein zweiter Befund derselben Untersuchung. In 30 Fällen – 39 Prozent – widersprachen die Experten der Annahme, die etablierten Unternehmen hätten überhaupt reagieren können. Das trifft den Kern des Modells. Christensens Dilemma setzt voraus, dass der Etablierte könnte, aber aus guten Gründen nicht will. Wenn er in zwei von fünf Fällen schlicht nicht kann, ist die Geschichte kein Managementversäumnis, sondern ein Kapazitätsproblem. Die Journalistin Jill Lepore hatte im New Yorker bereits 2014 in dieselbe Richtung argumentiert. Und Christensen selbst sagte dem iPhone 2007 den Misserfolg voraus.
Als Prognoseinstrument taugt die Theorie damit wenig. Als Diagnoseraster ist sie weiterhin das beste verfügbare Werkzeug, weil sie eine präzise Frage stellt, die sich beantworten lässt.
Was daraus folgt
Der Test ist die Kostenstruktur, nicht die Wachstumsrate. Die relevante Frage an jeden neuen Wettbewerber lautet: Ist seine Bruttomarge auf seinem Preisniveau positiv – und wäre Ihre auf demselben Preisniveau negativ? Fällt die Antwort zweimal ja aus, ist der Angriff strukturell, und Preissenkungen verlängern nur das Sterben. Fällt sie anders aus, kauft der Angreifer Marktanteile mit fremdem Kapital, und dieses Kapital endet irgendwann. Teslas deutscher Einbruch auf 367 Zulassungen ist keine Disruptionsgeschichte, sondern eine Nachfrage- und Markengeschichte.
„Disrupt or be disrupted“ ist als Standardrat falsch. In 39 Prozent der untersuchten Fälle konnte der Etablierte nicht reagieren. Wer sein profitables Kerngeschäft kannibalisiert, um einen Angriff abzuwehren, den er strukturell nicht abwehren kann, vernichtet Wert zweimal. Die nüchterne Alternative heißt geordneter Rückzug aus dem betroffenen Segment bei gleichzeitigem Ausbau dessen, was der Angreifer nicht kann.
Beobachten Sie das Segment, das Sie bewusst aufgegeben haben. Jeder Kunde, den ein Unternehmen als unrentabel aussortiert hat, ist eine offene Tür. BYD hält heute 2,0 Prozent Marktanteil gegenüber 17,9 Prozent bei Volkswagen. In einer Vorstandspräsentation ist das eine Fußnote. Genau in dieser Phase ist die Reaktion aber billig – und nur in dieser.
Ein Blick auf die Gründungsstatistik zeigt, wie schief der Begriff inzwischen sitzt. Laut Startupdetector entstanden im ersten Halbjahr 2026 in Deutschland 3.053 neue Startups, so viele wie nie seit Beginn der Erhebung 2019; 34 Prozent der Neugründungen haben einen klaren KI-Bezug, nach 27 Prozent im Vorjahr. Im ersten Quartal zählte der Dienst zugleich 105 Insolvenzen, 54 Prozent mehr als im Quartal davor. Der überwiegende Teil dieser KI-Unternehmen verkauft an Firmenkunden, die bereits Software einkaufen – zu Preisen, die über dem Bestehenden liegen. Das ist eine Erhaltungsinnovation auf neuer Technologie, also eine Verbesserung im vorhandenen Markt. In dieser Konstellation gewinnt historisch meist der Etablierte, weil er Vertrieb, Daten und Kundenzugang bereits besitzt.
Ausblick
Präziser wird das Wort nicht mehr. Es ist zu nützlich für Pitch-Decks. Der Mechanismus dahinter lässt sich aber prüfen, und diese Prüfung kostet eine halbe Stunde und einen Blick in fremde Preislisten.
Für die deutsche Wirtschaft läuft die eigentliche Frage im Jahr 2026 nicht darauf hinaus, ob chinesische Hersteller oder KI-Startups „disruptiv“ sind. Sie lautet, ob sie zu Preisen einsteigen, die der Etablierte nicht profitabel bedienen kann. Bei 2,0 Prozent Marktanteil bleibt BYD vorerst eine Anekdote. Liegt der Anteil in zwei Jahren bei sechs oder sieben Prozent und ist der Einstiegspreis nicht gestiegen, ist die Diagnose eine andere. Dann allerdings ist auch die Reaktion teuer.
Wer bis dahin jeden lauten Wettbewerber als Disruptor führt, wird den einen übersehen, der es ist. Disruption ist kein Angriff auf den Marktführer. Sie ist ein Einstieg dort, wo der Marktführer nicht hinsieht. Wie schnell aus einem übersehenen Randsegment eine dominante Marktposition werden kann, ist dann die eigentliche Frage.
Der VentureView Brief: Das Wichtigste aus Startups, Wirtschaft und Politik – einmal pro Woche, in fünf Minuten. Jetzt kostenlos abonnieren.
Bleib informiert – kostenlos direkt in dein Postfach. VentureView schickt dir die wichtigsten Startup- und Wirtschaftsthemen, bevor sie jeder kennt.