Die Digitalisierung in Deutschland kommt voran – nur langsamer als in fast jedem kleineren EU-Staat. Der neue Bitkom-DESI-Index setzt das Land auf Platz 17 von 27. Die aufschlussreichere Zahl steht weiter hinten im Bericht: Bei der Qualität der digitalen Infrastruktur liegt Deutschland auf Rang 11, bei deren Nutzung nur auf Rang 21.
Auf einen Blick
- Platz 17 von 27 EU-Staaten im Bitkom-DESI-Index 2026, mit 51,1 Punkten – im Vorjahr war es Rang 14
- Rang 11 bei der Qualität der digitalen Infrastruktur, Rang 21 bei ihrer Nutzung
- 7,8 von 32 Millionen erschlossenen Glasfaseranschlüssen werden aktiv genutzt – eine Take-up-Rate von 24,4 Prozent
- 23,8 Milliarden Euro Digitalisierungsausgaben im Mittelstand, 8,1 Milliarden weniger als in der Vorperiode
- 156.600 Euro Digitalkapital im obersten Viertel des Mittelstands – unter 50 Euro in der unteren Hälfte
Quellen: Bitkom-DESI-Index 2026 (3. August 2026); VATM/DialogConsult, 27. TK-Marktanalyse (Mai 2026); KfW Research und ZEW Mannheim (23. April 2026).
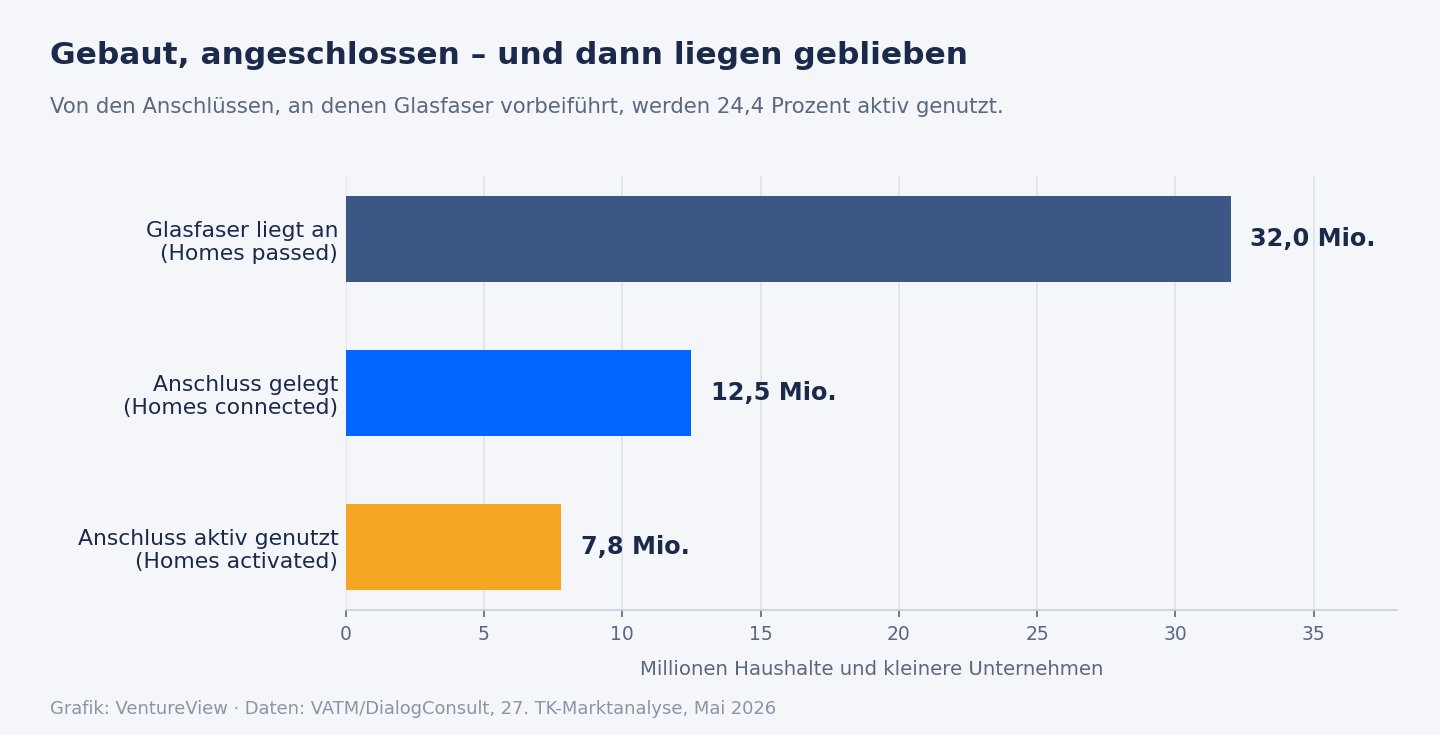
An 32 Millionen deutschen Haushalten und kleineren Betrieben führt inzwischen eine Glasfaserleitung vorbei. Aktiv genutzt werden davon 7,8 Millionen. Beide Zahlen stammen aus derselben Erhebung – der 27. TK-Marktanalyse von VATM und DialogConsult vom Mai 2026 – und beide beschreiben dasselbe Land.
Wer über den digitalen Rückstand der Bundesrepublik spricht, spricht meist über Funklöcher, Baustellen und Behördenformulare im PDF-Format. Das eigentliche Problem liegt eine Ebene tiefer. Deutschland hat in den vergangenen Jahren viel Kapazität gekauft und die Auslastung vergessen. Aus der Perspektive eines Kapitalgebers ist das kein Infrastrukturproblem. Es ist ein Renditeproblem: investiertes Geld, das keinen Ertrag abwirft, weil niemand das Ergebnis abnimmt.
Platz 17 – und was die Platzziffer verschweigt
Am 3. August 2026 hat der Digitalverband Bitkom seinen DESI-Index 2026 vorgelegt. Deutschland erreicht 51,1 Punkte und landet auf Rang 17 der 27 Mitgliedstaaten, nach Rang 14 im Vorjahr und Rang 13 im letzten regulären DESI der EU-Kommission von 2022. Vorne stehen Dänemark mit 76,4 Punkten, Finnland mit 72,9 und die Niederlande mit 72,7.
Die Zahl selbst verdient Vorsicht. Die EU-Kommission hat ihr Gesamtranking 2023 eingestellt; Bitkom rechnet es seither aus 44 Einzelindikatoren nach. Interessanter als die Platzziffer sind ohnehin die Bereiche, aus denen sie sich zusammensetzt.
Bei der Qualität der digitalen Infrastruktur steht Deutschland auf Rang 11. Die 5G-Abdeckung erreicht 99,5 Prozent der Haushalte, der EU-Durchschnitt liegt bei 96,8 Prozent. Bei der Nutzung genau dieser Infrastruktur fällt das Land auf Rang 21 zurück. Ganze 7 Prozent der Bevölkerung nutzen einen Anschluss mit mindestens 1.000 Mbit pro Sekunde. Gebaut ist also reichlich. Abgerufen wird wenig. Das Muster, dass Technik ihrer Nutzung vorausläuft, ist dabei nicht neu – auch beim kabellosen Laden ist der Komfort längst verfügbar, während die Verbreitung hinterherhinkt.
Warum die Digitalisierung in Deutschland an der Nutzung scheitert, nicht am Netz
Der Glasfaserausbau macht die Lücke am deutlichsten sichtbar. Die Zahl der Homes passed – Haushalte, an denen eine Leitung vorbeiführt, ohne dass sie angeschlossen wären – stieg 2025 um 20,3 Prozent auf 32 Millionen. Angeschlossen sind davon 12,5 Millionen. Und von diesen nutzen 7,8 Millionen den eigenen Anschluss tatsächlich. Die Take-up-Rate – der Anteil aktiv genutzter an den erreichbaren Anschlüssen – liegt damit bei 24,4 Prozent.
Aufschlussreicher als der Durchschnitt ist die Streuung im Markt. Die Deutsche Telekom deckt mit 15,1 Millionen Homes passed über 65 Prozent aller erreichbaren Anschlüsse ab, kommt aber nur auf eine Take-up-Rate von 17,9 Prozent. Bei ihren Wettbewerbern sind es 30,2 Prozent. Ein Netzbetreiber, der schneller baut als er verkauft, finanziert Anlagevermögen, das vorerst keine Erlöse trägt – und zwar über Jahre, denn Tiefbau schreibt sich langsam ab.
Ein Glasfaseranschluss, der am Haus vorbeiführt, aber nicht genutzt wird, ist noch kein Erfolg für die digitale Transformation.
Valentina Daiber, Präsidentin des Branchenverbands VATM
Daiber sagte das bei der Vorstellung der Marktanalyse im Mai 2026, dokumentiert von teltarif.de. Der Satz beschreibt den Kern des deutschen Digitalproblems präziser als jede Rangliste. Deutschland hat die Leitungen längst. Es hat nur niemanden, der sie einschaltet.
Digitalkapital schmilzt schneller, als kleine Betriebe nachlegen
Dasselbe Muster wiederholt sich innerhalb der Unternehmen, und dort wird es teuer. KfW Research und das ZEW Mannheim haben am 23. April 2026 eine gemeinsame Auswertung des KfW-Mittelstandspanels für die Jahre 2017 bis 2022 vorgelegt. Ihr zentrales Ergebnis: Erhöht ein Unternehmen seinen Bestand an Digitalkapital – die aufsummierten, um Abschreibungen bereinigten Ausgaben für Digitalisierungsvorhaben – um zehn Prozent, steigt seine Produktivität im Schnitt um 0,159 Prozent. In der Gruppe der bereits am stärksten digitalisierten Betriebe sind es 0,808 Prozent. Also gut das Fünffache.
Digitalisierung ist damit kein linearer Hebel, sondern ein kumulativer. Wer wenig hat, verdient wenig an jedem zusätzlichen Euro. Wer viel hat, verdient viel.
„Offensichtlich sind stärker digitalisierte Unternehmen eher in der Lage, die Produktivitätspotenziale der Digitalisierung auszuschöpfen, als weniger digitalisierte Unternehmen“, sagte Irene Bertschek, Leiterin des ZEW-Forschungsbereichs Digitale Ökonomie, bei der Vorstellung der Studie in Frankfurt. „Dieses Ergebnis zeigt, dass erst einmal ein Grundstock an digitalem Kapital und an Erfahrung im Umgang mit den Technologien vorhanden sein muss, bevor Erfolge zu sehen sind.“
Verteilt ist dieser Grundstock extrem ungleich. Das oberste Viertel der Mittelständler verfügt über durchschnittlich 156.600 Euro Digitalkapital. Die untere Hälfte kommt im Mittel auf weniger als 50 Euro. Der Grund ist keine Verweigerungshaltung, sondern Rechenmechanik: Kleine Betriebe geben unregelmäßig und in kleinen Summen aus, und bei der hohen Abschreibungsrate auf digitale Güter schmilzt der erreichte Bestand in den Folgejahren schnell wieder ab. Wer alle vier Jahre 6.000 Euro in ein neues Warenwirtschaftssystem steckt, baut kein Digitalkapital auf. Er bezahlt eine Rechnung.
Der Trend zeigt derzeit in die falsche Richtung. Nur 30 Prozent der Mittelständler haben zwischen 2022 und 2024 ein Digitalisierungsvorhaben abgeschlossen, fünf Prozentpunkte weniger als in der Vorperiode und damit wieder auf Vor-Corona-Niveau. Die Ausgaben sanken auf 23,8 Milliarden Euro, ein Minus von 8,1 Milliarden, preisbereinigt sogar von 8,6 Milliarden. Bei Betrieben mit mehr als 50 Beschäftigten ist der Anteil der Digitalisierer mehr als doppelt so hoch wie bei Unternehmen mit weniger als fünf Mitarbeitenden. Wie sich diese Schere im Umgang mit KI fortsetzt, haben wir in unserer Analyse zur künstlichen Intelligenz im Mittelstand beschrieben.
Die Gegenrechnung: Ist Deutschland überhaupt zurück?
Gegen die Rückstandserzählung lässt sich einiges vorbringen, und der Einwand kommt ausgerechnet vom Herausgeber des Index. „Ein großer, föderaler Flächenstaat wie Deutschland lässt sich nur bedingt mit Luxemburg, Estland oder auch Dänemark vergleichen“, sagt Bitkom-Präsident Ralf Wintergerst. „Unter den bevölkerungsstarken Flächenstaaten positioniert sich Deutschland gut.“
Die Daten stützen ihn teilweise. Unter den fünf größten EU-Ländern liegt Deutschland auf Platz 2 hinter Spanien und vor Frankreich, Polen und Italien. Bei der digitalen Transformation von Unternehmen ist es unter den Großen sogar Erster. Bei den digitalen Kompetenzen hat sich das Land von Rang 15 auf Rang 11 verbessert; IT-Fachkräfte stellen 5,5 Prozent der Beschäftigten gegenüber 5,0 Prozent im EU-Schnitt. Das ist kein Bild von Verfall.
Zwei Dinge relativieren den Einwand trotzdem. Erstens ist Spanien ebenfalls föderal organisiert und deutlich größer als Dänemark – und liegt vorn. Fläche und Föderalismus erklären den Abstand also nicht vollständig. Zweitens ist die Nutzungslücke selbst kein Größenartefakt: Das 5G-Netz steht praktisch flächendeckend, die Nachfrage nach Gigabit-Anschlüssen fehlt trotzdem. Und bei der Digitalisierung der öffentlichen Verwaltung rutschte Deutschland von Rang 21 auf Rang 22 ab. Vorausgefüllte Formulare kommen auf 52,0 von 100 Punkten, EU-weit sind es 75,9.
Was daraus folgt – für Unternehmen, die längst laufen
Der erste Schritt kostet nichts: nachsehen, was bereits bezahlt und nicht genutzt wird. Der gebuchte Gigabit-Tarif, dessen Bandbreite am Router endet. Die Softwarelizenzen, die auf Mitarbeiter laufen, die das Werkzeug zweimal geöffnet haben. Auf Makroebene beschreibt die Take-up-Rate von 24,4 Prozent genau diesen Zustand; in den meisten Unternehmen existiert ihr betriebliches Gegenstück, es wird nur nicht gemessen.
Der zweite Schritt ist eine Budgetentscheidung, und die Zahlen von KfW und ZEW machen sie eindeutig. Weil der Ertrag pro investiertem Euro mit dem vorhandenen Bestand steigt – 0,159 gegen 0,808 Prozent – schlägt Kontinuität die Projektgröße. Ein jährlich fortgeschriebenes Digitalbudget baut Bestand auf. Das alle vier Jahre aufgesetzte Großprojekt wird von der Abschreibung eingeholt, bevor es sich verzinst. Kontinuität in der Investitionsplanung zahlt zugleich auf die Krisenfestigkeit ein – wie Unternehmen ökonomische Resilienz aufbauen, haben wir separat beschrieben.
Wer ohnehin investiert, sollte den Preis dafür drücken. Der ERP-Förderkredit Digitalisierung der KfW (Programme 511 und 512) finanziert Vorhaben mit bis zu 25 Millionen Euro; in den Stufen LevelUp und HighEnd kommen Tilgungszuschüsse von bis zu 5 Prozent hinzu. Antragsberechtigt sind auch Freiberufler und Einzelunternehmen. Bei einem Vorhaben über 200.000 Euro sind fünf Prozent immerhin 10.000 Euro, die nicht zurückgezahlt werden müssen.
Der Engpass wandert von der Leitung in die Organisation
Der VATM erwartet, dass bis Ende 2026 knapp 27 Prozent der erreichbaren Anschlüsse angeschlossen sein werden. Gebaut wird also weiter, und mit der anstehenden Novelle des Telekommunikationsgesetzes wird auch weiter über das Bauen gestritten. Die relevante Frage der kommenden Jahre ist eine andere: nicht, ob Deutschland genug Kapazität hat, sondern ob Unternehmen und Haushalte sie in Produktivität übersetzen. Welche Rolle die Politik dabei über den Netzausbau hinaus spielt, haben wir in unserer Analyse zu politischen Rahmenbedingungen als Innovationsmotor untersucht.
Das ist keine Netzfrage mehr. Es ist eine Frage von Prozessen, Kompetenzen und Budgetdisziplin – und damit eine, die im Unternehmen entschieden wird, nicht im Ministerium. Förderkredite können die Kosten dieser Entscheidung senken. Treffen muss sie jemand anders. Deutschlands Digitalproblem der nächsten Dekade steht nicht mehr im Straßengraben, sondern im Organigramm.
Der VentureView Brief: Das Wichtigste aus Startups, Wirtschaft und Politik – einmal pro Woche, in fünf Minuten. Jetzt kostenlos abonnieren.
Bleib informiert – kostenlos direkt in dein Postfach. VentureView schickt dir die wichtigsten Startup- und Wirtschaftsthemen, bevor sie jeder kennt.