Am 24. August 2026 hat ENPULSION angekündigt, den britischen Antriebsspezialisten Lift Me Off vollständig zu übernehmen — 100 Prozent der Anteile, Kaufpreis nicht genannt. Fünf Monate vorher hatte das österreichische Unternehmen 22,5 Millionen Euro Wachstumskapital eingesammelt, angeführt von Nordwind Growth. Über 320 Antriebssysteme von ENPULSION fliegen laut Unternehmensangaben bereits im Orbit, mit mehr als 500 kumulierten Flugjahren.
Die Reihenfolge ist das Interessante an dieser Meldung. Erst Kapital, dann Zukauf. Ein Unternehmen, das zehn Jahre lang selbst Zulieferer war, wechselt die Seite und wird zum Käufer. Das passiert im DACH-Raum selten genug, dass es sich lohnt, den Mechanismus dahinter auseinanderzunehmen — auch wenn du nie eine Rakete anfassen wirst.
Auf einen Blick
- Der Deal: ENPULSION übernimmt 100 Prozent von Lift Me Off (Reading, UK). Finanzielle Konditionen wurden nicht offengelegt.
- Das Kapital dahinter: 22,5 Millionen Euro Wachstumsfinanzierung im März 2026, Lead-Investor Nordwind Growth.
- Die Substanz: Über 320 Antriebssysteme im Orbit, Hardware auf 15 von 17 SpaceX-Transporter-Missionen.
- Der Vorbehalt: Der Kauf steht unter dem Genehmigungsvorbehalt der britischen Regierung nach dem National Security and Investment Act 2021.
- Der Kontext: 2,9 Milliarden Euro flossen im ersten Halbjahr 2026 in europäische Space-Tech — aber 91,5 Prozent davon in nur zehn Runden.
Was ENPULSION gekauft hat — und warum ausgerechnet das
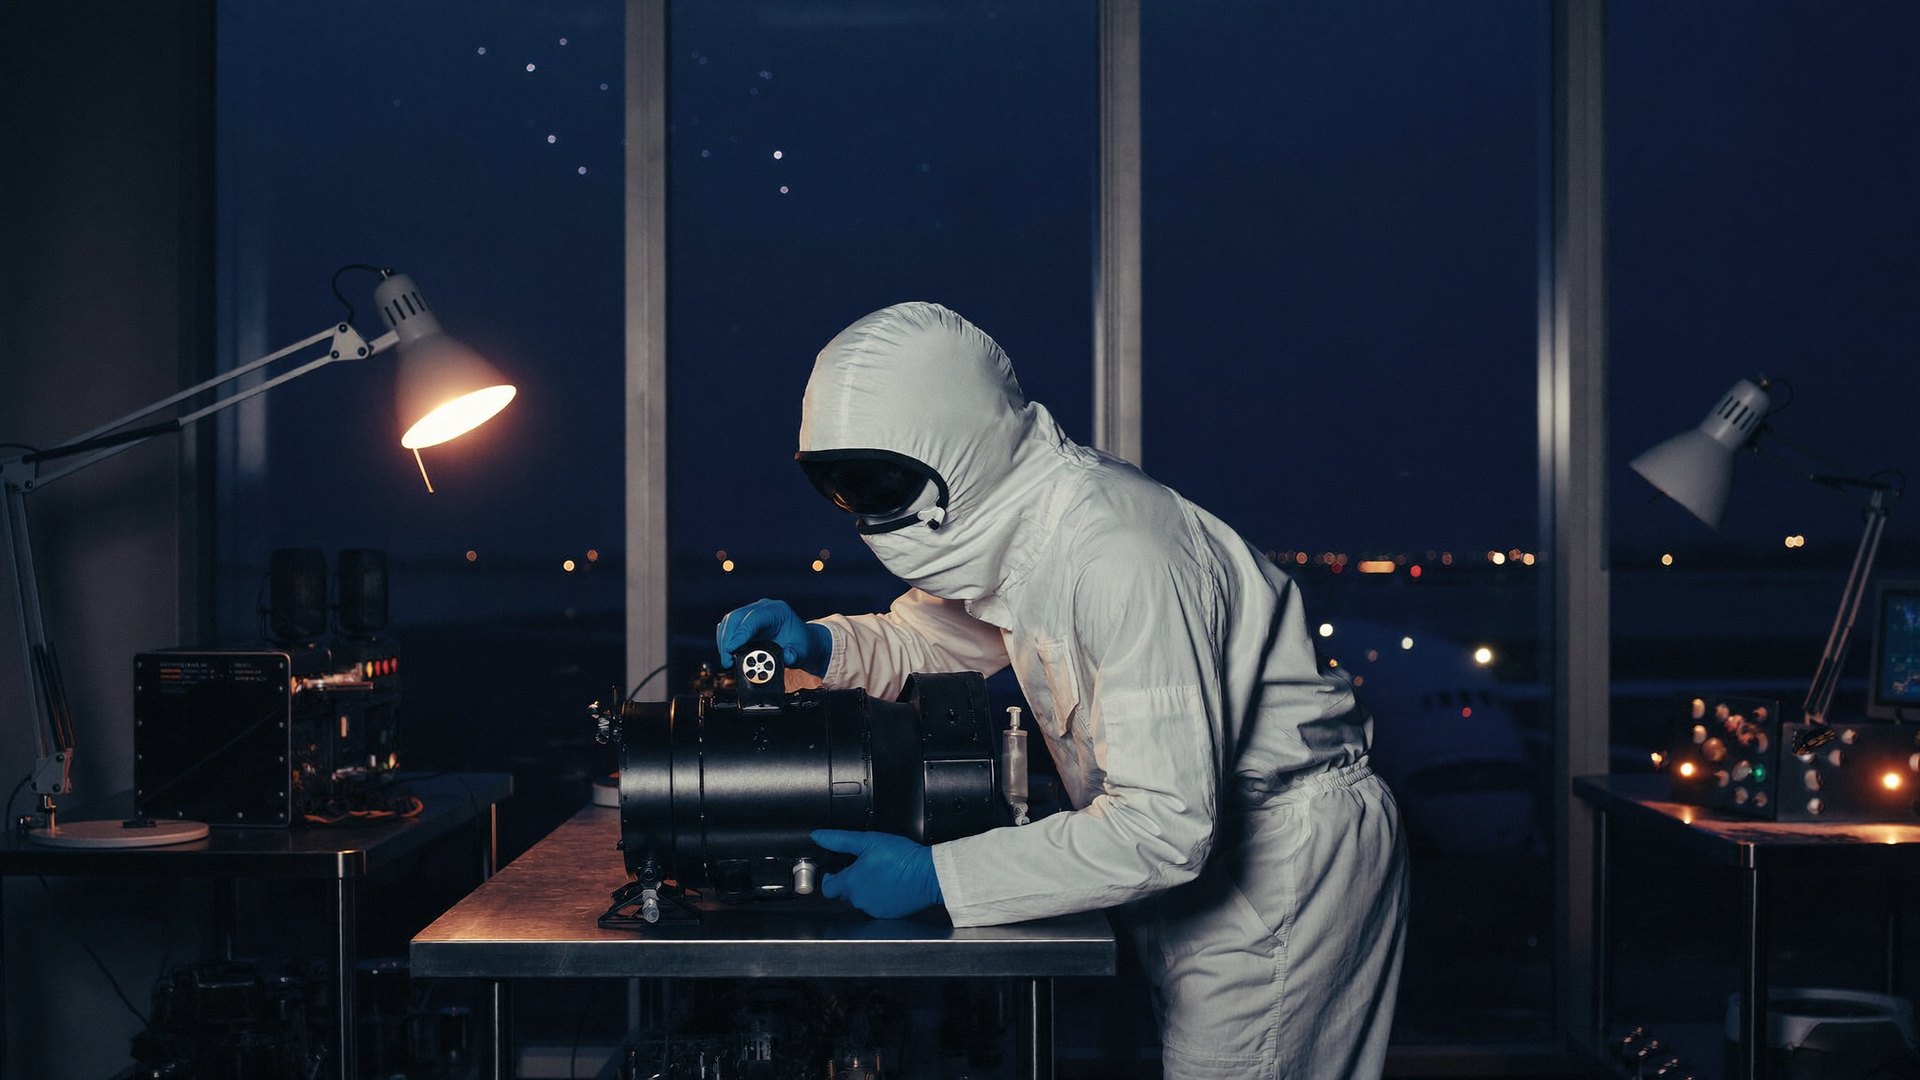
Lift Me Off wurde 2018 von Michel Poucet und Marcos Perez in Reading gegründet. Die Firma baut chemische Antriebe, Kaltgassysteme, Treibstofftanks und Ausrichtmechanismen für Satelliten und hat in mehreren ESA-Programmen mitgearbeitet. ENPULSION baut etwas anderes: elektrische Antriebe nach dem FEEP-Prinzip, Field Emission Electric Propulsion. Sehr effizient, sehr präzise, sehr wenig Schub.
Genau da liegt die Logik. Elektrische Antriebe sind großartig, um einen Satelliten über Monate langsam auf seine Bahn zu schieben. Sie taugen nicht, wenn es schnell gehen muss — ein Ausweichmanöver, eine Kurskorrektur direkt nach der Aussetzung, eine kontrollierte Deorbitierung. Dafür brauchst du chemischen Schub. ENPULSION-Gründer und CEO Alexander Reissner formuliert das im Zusammenhang mit der Übernahme so: Man wolle „das komplette Rückgrat für Raumfahrzeug-Mobilität“ bauen.
Übersetzt: ENPULSION verkauft heute eine Komponente. Nach dem Zukauf verkauft das Unternehmen ein System. Das ist derselbe Schritt, den jedes Softwareunternehmen kennt, das vom Feature zur Plattform wird — nur dass in der Raumfahrt jede zusätzliche Komponente Jahre an Qualifikation und Flugnachweis kostet, die du nicht abkürzen kannst. Kaufen ist hier nicht die bequeme Option. Es ist oft die einzige.
Zehn Jahre von der Hochschule bis zum Zukauf
ENPULSION entstand 2016 als AMR Propulsions Innovations, ausgegründet aus der FOTEC, der Forschungstochter der Fachhochschule Wiener Neustadt. Der Sitz liegt heute am Flughafen Wien. Gründer Alexander Reissner hatte die FEEP-Technologie zuvor jahrelang in der Forschung entwickelt.
Was danach kam, ist die unspektakulärste Erfolgsgeschichte, die man sich vorstellen kann: eine Firma, die zehn Jahre lang dasselbe Bauteil immer besser gemacht hat, bis über 320 Exemplare davon im All waren und auf 15 der 17 SpaceX-Transporter-Missionen Hardware von ihr mitflog. Kein Pivot, kein Hyperwachstum, keine Milliardenbewertung in der Pressemitteilung.
Diese Zeitachse ist typisch für Hardware, nicht die Ausnahme. Bei NavVis dauerte es 13 Jahre von der TUM-Ausgründung bis zur Series D über 85 Millionen Dollar. Wer Physik verkauft statt Code, rechnet in Jahrzehnten. Der Vorteil, den man dafür bekommt: Ein Wettbewerber kann dir 500 Flugjahre Betriebserfahrung nicht mit einem Sprint wegnehmen.
Bemerkenswert ist, was Nordwind-Partner Tom Harder bei der Finanzierungsrunde im März betonte: technologische Führung, belegter Product-Market-Fit — und Profitabilität. Er nannte diese Kombination in der Raumfahrtbranche selten. Das ist die eigentliche Nachricht hinter dem Zukauf. Ein profitables Unternehmen, das frisches Kapital aufnimmt, kauft aus einer Position der Stärke. Ein unprofitables kauft, um eine Wachstumsstory zu retten. Die beiden Deals sehen in der Pressemitteilung gleich aus und gehen völlig unterschiedlich aus.
Bauen oder kaufen: die Rechnung, die du selbst aufmachen musst
Die Frage „selbst entwickeln oder zukaufen“ stellt sich in jedem wachsenden Unternehmen, meistens deutlich früher als bei Satellitenantrieben. Drei Größen entscheiden sie:
- Zeit bis zur Marktreife. Nicht bis zum ersten Prototyp — bis ein Kunde dafür zahlt. In regulierten oder sicherheitskritischen Märkten ist das ein Vielfaches.
- Vertrauensnachweis. Lift Me Off bringt ESA-Programme in der Referenzliste mit. Diesen Nachweis kannst du nicht bauen, nur erwerben oder erarbeiten.
- Was du aufgibst. Kaufpreis, Integrationsaufwand, zwei Firmenkulturen an zwei Standorten in zwei Ländern. Die meisten Übernahmen scheitern nicht am Preis, sondern hier.
Der wichtigste Teil dieser Rechnung ist der unbequeme: Ein Zukauf verwandelt Kapital in Zeit. Nur deshalb ist die Reihenfolge — 22,5 Millionen Euro im März, Übernahme im August — kein Zufall. Wer diese Umwandlung nicht braucht, weil er ohnehin Zeit hat, sollte bauen. Wie unterschiedlich teuer Kapital je nach Weg ist, haben wir in Bootstrapping vs. VC durchgerechnet.
2,9 Milliarden Euro — und warum die Zahl trügt
Europäische Space-Tech-Unternehmen sammelten im ersten Halbjahr 2026 rund 2,9 Milliarden Euro in 33 offengelegten Runden ein. Gegenüber dem Vorjahreszeitraum ist das ein Plus von 622,5 Prozent. Diese Zahl wird gerade überall zitiert. Sie hält der Prüfung nur halb stand.
Erstens sind 1,3 Milliarden Euro davon Fremdkapital — 45,6 Prozent, also fast die Hälfte. Kredite und Exportfinanzierungen sind kein Risikokapital für junge Teams. Zweitens entfielen 91,5 Prozent des offengelegten Kapitals auf die zehn größten Runden: rund eine Milliarde Euro allein für Eutelsat OneWeb, 900 Millionen für ICEYE über drei Transaktionen, 270 Millionen Series D für Isar Aerospace, 180 Millionen Series C plus 30 Millionen EIB-Darlehen für PLD Space. Insgesamt bekamen nur rund 30 Unternehmen überhaupt Geld.
Das ist exakt dasselbe Muster, das wir im deutschen Markt beschrieben haben: mehr Geld, weniger Wetten. Und es ist der Grund, warum 22,5 Millionen Euro für ein profitables Komponentenunternehmen 2026 mehr wert sind als 100 Millionen für eine Story. Wer finanziert wird, bekommt viel. Wer nicht ins Raster passt, bekommt gar nichts — das zeigte zuletzt auch die Moss-Series-C im August.
Was den Deal noch aufhalten kann
Die Übernahme ist angekündigt, nicht abgeschlossen. Sie steht unter dem Vorbehalt der Genehmigung durch die britische Regierung nach dem National Security and Investment Act 2021 — dem Gesetz, mit dem Großbritannien seit dem Brexit Übernahmen in sicherheitsrelevanten Sektoren prüft. Raumfahrtantriebe fallen eindeutig darunter.
Das ist keine Formalie, sondern ein Terminrisiko mit offenem Ausgang, und es ist eine Nebenwirkung des Geschäftsmodells: Wer Dual-Use-Technologie baut, verkauft in einen Markt mit staatlicher Nachfrage — und kauft sich damit staatliche Prüfinstanzen ein. Dass Reissner die On-Orbit-Mobilität selbst als Frage von „nationaler Sicherheit und staatlicher Souveränität“ beschreibt, ist beides zugleich: Verkaufsargument und Genehmigungshürde.
Auch der nicht genannte Kaufpreis gehört zur ehrlichen Einordnung. Ohne Zahl lässt sich nicht beurteilen, ob hier ein Schnäppchen oder eine teure Abkürzung gekauft wurde. Wir schreiben das hin, statt es zu schätzen.
Was du mitnimmst
Drei Dinge, die über die Raumfahrt hinaus gelten.
Erstens: Profitabilität ist Verhandlungsmacht. ENPULSION musste die Runde im März nicht nehmen, um zu überleben. Deshalb konnte sie im August kaufen statt verkauft zu werden. Der Unterschied zwischen Käufer und Übernahmeziel entscheidet sich Jahre vor dem Deal — der Fall Pets Deli zeigt dieselbe Mechanik von der anderen Seite.
Zweitens: Der DACH-Raum ist kein Nachzügler, aber er ist auch kein Markt. ENPULSION sitzt in Österreich, kauft in Großbritannien und expandiert in die USA. Drei Rechtsräume, drei Genehmigungslogiken. Wer aus dem DACH-Raum wächst, wächst fast immer international, weil der Heimatmarkt zu klein ist — warum Deutschland, Österreich und die Schweiz drei Märkte sind und nicht einer, ist die Grundlage jeder solchen Planung.
Drittens: Langweilige Beharrlichkeit skaliert. Zehn Jahre ein Bauteil, 320 Einheiten im Orbit, dann der Zukauf. Das ist kein Hyperwachstum. Es ist die Version von Skalierung, die tatsächlich hält — und genau der Übergang, den wir in Vom MVP zur Skalierung beschrieben haben.
Quellen: EU-Startups (25. August 2026), deutsche-startups.de (24. August 2026), ENPULSION-Unternehmensmitteilung (3. März 2026), Silicon Canals zu europäischen Space-Tech-Finanzierungen im ersten Halbjahr 2026. Stand der Recherche: 26. August 2026. Die Übernahme ist zu diesem Zeitpunkt angekündigt und behördlich noch nicht freigegeben.
Bleib informiert – kostenlos direkt in dein Postfach. VentureView schickt dir die wichtigsten Startup- und Wirtschaftsthemen, bevor sie jeder kennt.